


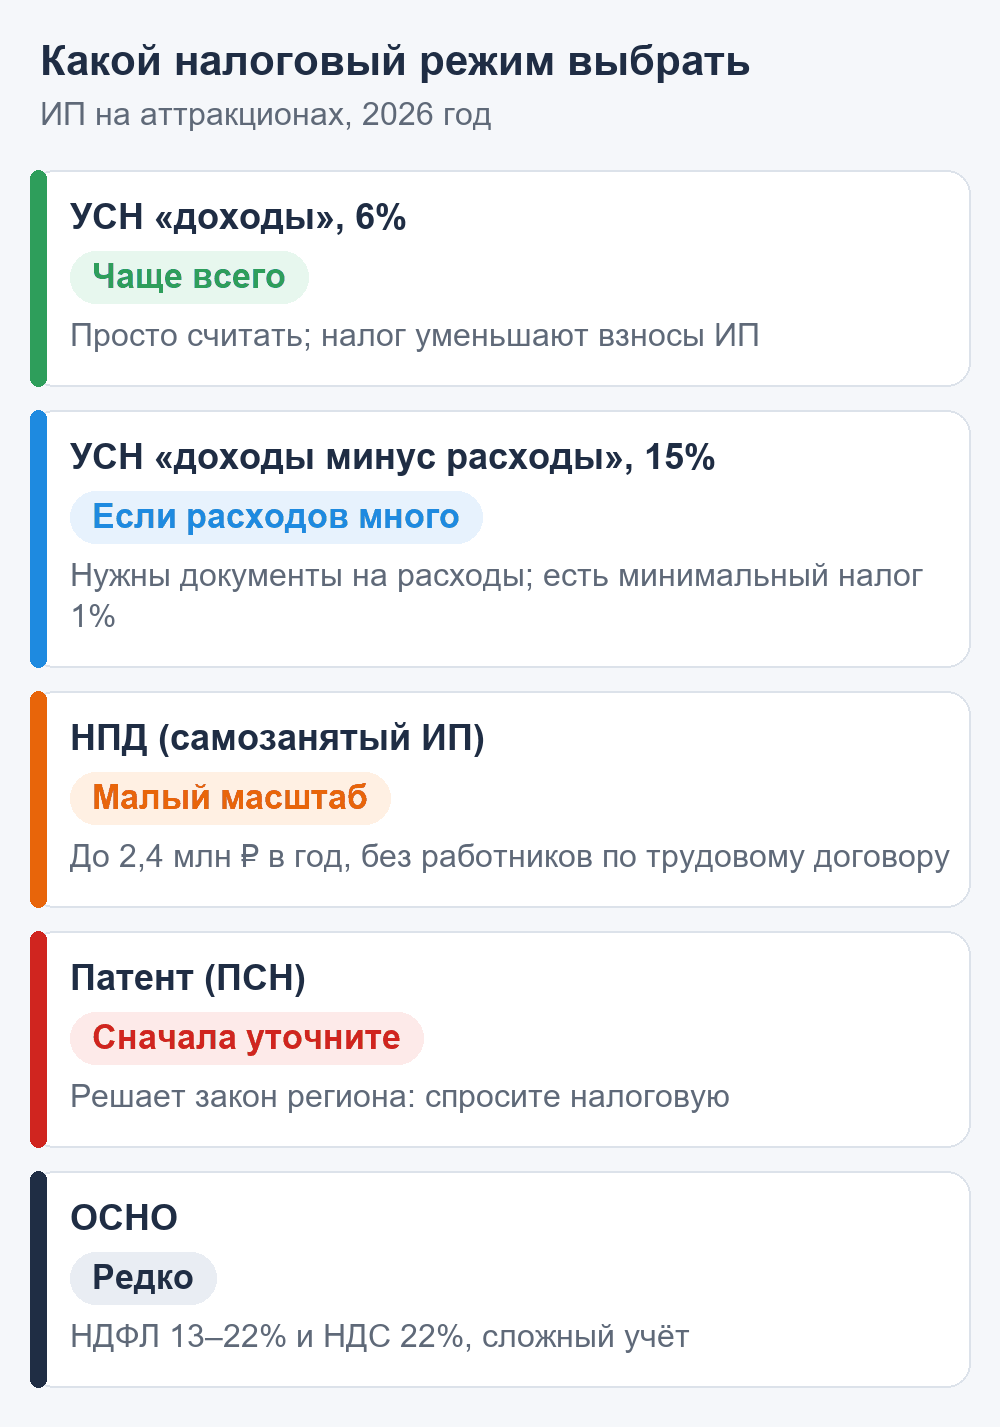
✅ Коротко: в 2026 году бизнесу на аттракционах доступны УСН «доходы» 6% (чаще всего самый выгодный вариант) и УСН «доходы минус расходы» 15%. Небольшой бизнес без работников по трудовому договору может выбрать НПД (ИП-самозанятый, доход до 2,4 млн ₽ в год). ЕНВД отменён с 1 января 2021 года. Подойдёт ли патент именно для аттракциона, однозначно подтвердить нельзя: виды деятельности задают законы регионов, поэтому до покупки патента получите письменный ответ налоговой. Взносы ИП за 2026 год: 57 390 ₽ плюс 1% с дохода свыше 300 000 ₽. Онлайн-касса нужна и на УСН, и на патенте. Актуально на 5 октября 2026 года.
🕰️ Что важно знать о правилах 2026 года
Налоговые правила для малого бизнеса за последние годы заметно изменились, поэтому цифры из старых материалов использовать нельзя. Главное, что нужно держать в голове:
- ЕНВД не существует: применение «вменёнки» прекращено с 1 января 2021 года (ФНС России).
- Взносы ИП установлены в рублях прямо в статье 430 НК РФ: за 2026 год — 57 390 ₽.
- Налоги платят единым платежом на единый налоговый счёт; срок большинства платежей — 28-е число.
- НДС для упрощенцев: с 2026 года порог освобождения — 20 млн ₽ дохода, общая ставка НДС — 22%.
- НПД (налог на профессиональный доход, «самозанятые») доступен и индивидуальным предпринимателям.
🧭 Какие режимы доступны в 2026 году
| Режим | Что важно |
|---|---|
| УСН 6% «доходы» | Налог — 6% от всех доходов (в регионе ставка может быть ниже). Его уменьшают страховые взносы. Расходы в расчёте не участвуют. |
| УСН 15% «доходы минус расходы» | 15% от разницы между доходами и расходами (в регионе может быть ниже). Минимальный налог — 1% от доходов за год. |
| НПД | ИП-самозанятый: 4% с доходов от физлиц, 6% — от юрлиц и ИП. До 2,4 млн ₽ в год, без работников по трудовому договору. Кассу заменяет чек в приложении «Мой налог». |
| ПСН (патент) | Для аттракционов однозначно не подтверждён: решают законы региона. Подробнее ниже. |
| ОСНО | НДФЛ 13–22% и НДС 22%, полный учёт. Для сезонного бизнеса обычно избыточна. |
| ЕНВД | Отменён с 1 января 2021 года. |
6%
УСН «доходы» (в регионе ставка может быть ниже)
15%
УСН «доходы минус расходы»
490,5 млн ₽
лимит доходов для УСН в 2026 году
20 млн ₽
доход, до которого упрощенец освобождён от НДС
🎟️ Патент: подойдёт ли он для аттракционов
⚠️ Не рассчитывайте на патент, пока нет ответа налоговой. Однозначно сказать «да» или «нет» для аттракционов нельзя, и вот почему.
- Перечень примерный. В пункте 2 статьи 346.43 НК РФ написано «в частности»: виды деятельности, на которые можно получить патент, устанавливают законы субъектов РФ (текст статьи). Слова «аттракционы» в федеральном списке нет.
- Есть близкие формулировки. В списке значатся «услуги по прокату» (подп. 40) и «организация обрядов (свадеб, юбилеев)» (подп. 42). Но в классификаторе ОКВЭД 2 прокат инвентаря для отдыха и развлечений «как неотъемлемой части мест отдыха» выделен в отдельную группу 93.29, а не в 77.21. Эксперты Гаранта (консультация 2023 года) прямо отмечают неопределённость и советуют запросить разъяснения; суды читают перечни буквально (консультация Гаранта).
- Касса на патенте всё равно нужна для проката. Освобождение от кассы по п. 2.1 ст. 2 закона № 54-ФЗ распространяется на ограниченный список подпунктов; подп. 40 («услуги по прокату») в него не входит, а подп. 42 (свадьбы, юбилеи) входит (ст. 2 закона № 54-ФЗ).
- Лимит по работникам. На патенте средняя численность наёмных работников за налоговый период — не более 15 человек (п. 5 ст. 346.43).
Что делать. Отправьте письменный запрос в налоговую по месту регистрации (через сервис ФНС «Обратиться в ФНС России») с описанием услуги: «предоставление надувного аттракциона посетителям за плату» и кодом ОКВЭД. Покупайте патент только после ответа. Если ответ неопределённый, надёжнее начать с УСН: перейти на неё проще, чем исправлять неверный патент.
🧾 УСН: 6% или 15%
УСН — основной выбор для ИП и ООО на аттракционах. Для 2026 года ФНС называет такие условия: до 130 работников, доход до 450 млн ₽ с индексацией на коэффициент-дефлятор, остаточная стоимость основных средств до 200 млн ₽ (ФНС: УСН). С учётом дефлятора 1,090 на 2026 год это 490,5 млн ₽ дохода и 218 млн ₽ основных средств (КонсультантПлюс). Для одного-двух аттракционов эти лимиты недостижимы, поэтому на практике выбор сводится к ставке.
Как перейти на УСН
- Новый ИП подаёт уведомление вместе с документами на регистрацию или в течение 30 календарных дней после неё (п. 2 ст. 346.13 НК РФ).
- Действующий ИП на другом режиме переходит с 1 января следующего года: уведомление нужно подать до 31 декабря (п. 1 ст. 346.13). Менять объект («доходы» на «доходы минус расходы») тоже можно только со следующего года.
- Региональные ставки: субъекты РФ вправе снижать ставки УСН, иногда в зависимости от вида деятельности. Узнайте в налоговой, действует ли льгота в вашем регионе.
Что выбрать: коротко
- 6% «доходы» выгоднее, если расходы небольшие, нет работников и вы хотите простой учёт. ИП без наёмных работников уменьшает налог на взносы до нуля.
- 15% стоит считать, если расходов очень много (аренда помещения, зарплаты, закупка оборудования). Ориентир без учёта взносов: ставка 15% выигрывает, когда расходы больше 60% дохода, потому что 15% × (100% − 60%) = 6%. Но на практике взносы и вычет по 6% сдвигают точку, поэтому считайте оба варианта.
- При 15% налог не может быть меньше 1% от доходов за год: если расчётный налог меньше, платят минимальный.
💳 Страховые взносы ИП за себя в 2026 году
57 390 ₽
фиксированный взнос за 2026 год (ОПС и ОМС вместе)
1%
с дохода свыше 300 000 ₽
321 818 ₽
предельный размер взноса 1% за 2026 год
Размеры закреплены в п. 1.2 ст. 430 НК РФ (текст статьи). Фиксированный взнос платят независимо от того, был ли доход, пока вы зарегистрированы как ИП. Если вы стали ИП не с начала года, взнос считают пропорционально сроку.
- Срок фиксированного взноса: не позднее 28 декабря текущего года (п. 2 ст. 432 НК РФ, текст).
- Срок взноса 1%: не позднее 1 июля следующего года, то есть за 2026 год — до 1 июля 2027 года.
- С 2026 года изменилась база для 1% на УСН «доходы минус расходы»: теперь доход считают с учётом расходов (подп. 3.1 п. 9 ст. 430 в редакции закона № 425-ФЗ). На УСН «доходы» базой по-прежнему остаются все доходы.
- ИП-самозанятый (НПД) фиксированные взносы за себя не платит; пенсионное страхование для него добровольное (ФНС: НПД).
📉 Как взносы уменьшают налог на УСН «доходы»
Это главный «секрет» упрощёнки. Правило такое (п. 3.1 ст. 346.21 НК РФ, текст статьи):
- ИП без работников уменьшает налог на взносы за себя без ограничения: хоть до нуля.
- ИП с работниками по трудовому договору и организации уменьшают налог не более чем на 50%. Платить оператору зарплату — значит, минимум половина налога останется к уплате.
- Фиксированные взносы за год считаются «подлежащими уплате» в этом же налоговом периоде, поэтому ими можно уменьшать авансы по УСН до того, как вы их фактически оплатили.
- Взнос 1% за 2026 год можно по выбору учесть либо в 2026 году, либо в 2027 году, когда он уплачен: это разъяснила ФНС (ФНС России; см. также разбор Гаранта).
Для сезонного бизнеса это удобно: летом, когда пришёл доход, налог сразу «закрывается» взносами, которые формально ещё ждут срока 28 декабря.
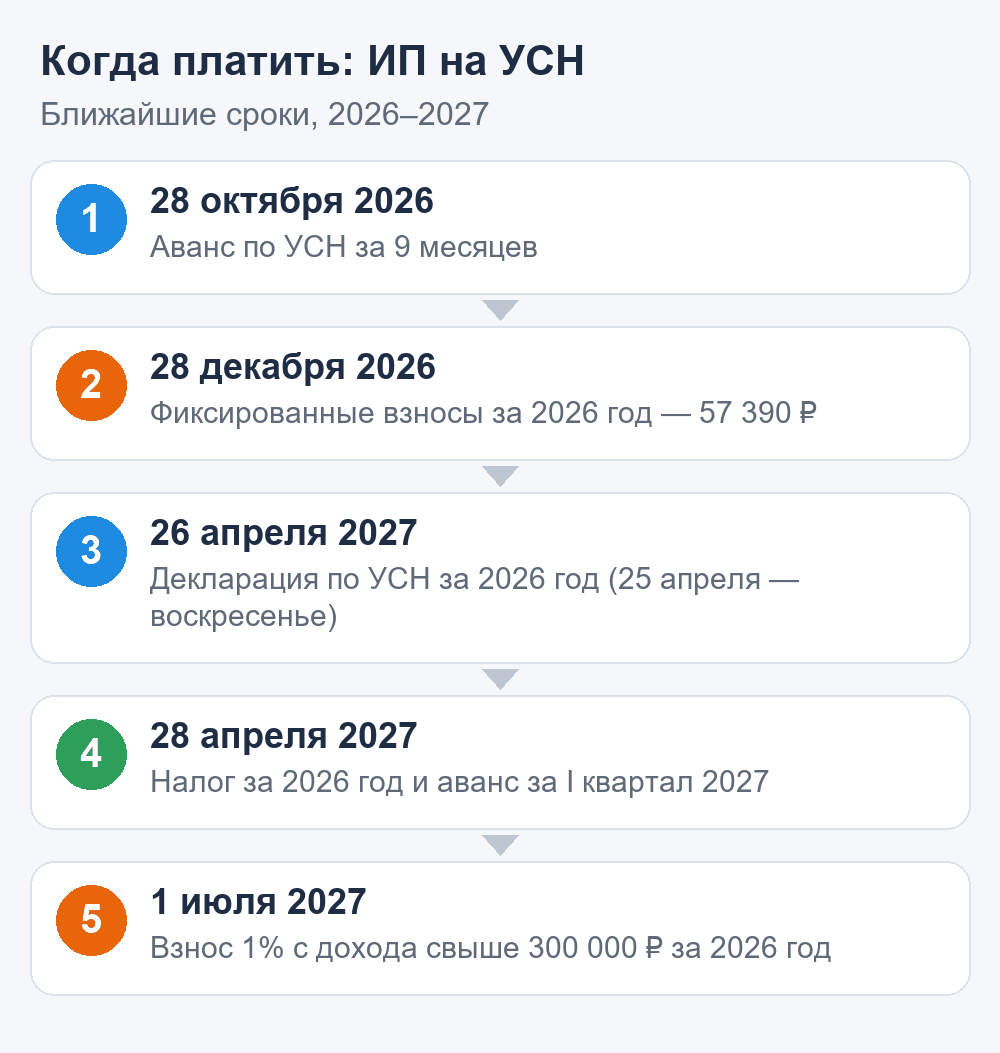
📅 Календарь платежей ИП на УСН
| Срок | Что платить или сдавать |
|---|---|
| 28 октября 2026 | Аванс по УСН за 9 месяцев 2026 года. Уведомление об исчисленной сумме — до 25-го числа (25 октября воскресенье, поэтому срок переносится на 26 октября). |
| 28 декабря 2026 | Фиксированные взносы за 2026 год: 57 390 ₽ |
| 26 апреля 2027 | Декларация по УСН за 2026 год для ИП (срок — 25 апреля, это воскресенье) |
| 28 апреля 2027 | Налог по УСН за 2026 год и аванс за I квартал 2027 года |
| 1 июля 2027 | Взнос 1% с дохода свыше 300 000 ₽ за 2026 год |
| 28 июля и 28 октября 2027 | Авансы за полугодие и 9 месяцев 2027 года |
Правило такое: аванс по УСН платят за каждый квартал, в котором был доход, не позднее 28-го числа следующего месяца; налог за год ИП платит не позднее 28 апреля (п. 7 ст. 346.21 НК РФ). Если срок приходится на выходной, он переносится на ближайший рабочий день. Сначала деньги вносят на единый налоговый счёт, а по авансам ещё подают уведомление об исчисленных суммах не позднее 25-го числа (п. 9 ст. 58 НК РФ, текст).
🧮 Пример расчёта на цифрах 2026 года (условный)
Это условный пример. Цифры выбраны для наглядности и не являются прогнозом доходов. Возьмём сезонную водную горку, которая работает 4 месяца в году (май–август). Стоимость самого аттракциона в расчёт не включена, чтобы показать именно налоги.
| Исходные данные | Сумма за сезон |
|---|---|
| Доход: 4 месяца по 300 000 ₽ | 1 200 000 ₽ |
| Аренда площадки: 4 месяца по 25 000 ₽ | 100 000 ₽ |
| Вода, электричество, реклама, мелкий ремонт: 4 месяца по 35 000 ₽ | 140 000 ₽ |
| Работники | нет, аттракцион обслуживает сам ИП |
УСН 6%: налог закрывается взносами
- Налог по итогам года: 1 200 000 ₽ × 6% = 72 000 ₽.
- Взносы за себя: 57 390 ₽ плюс 1% с (1 200 000 ₽ − 300 000 ₽) = 9 000 ₽. Итого 66 390 ₽.
- Налог после уменьшения: 72 000 ₽ − 66 390 ₽ = 5 610 ₽.
- Всего налогов и взносов: 5 610 ₽ + 66 390 ₽ = 72 000 ₽. Остаётся: 1 200 000 ₽ − 240 000 ₽ − 72 000 ₽ = 888 000 ₽.
По кварталам. За I квартал дохода нет, платить нечего. За полугодие (май и июнь) доход 600 000 ₽: аванс 36 000 ₽ полностью закрывается взносами 57 390 ₽ — к уплате 0 до 28 июля. За 9 месяцев доход 1 200 000 ₽: начислено 72 000 ₽, минус аванс за полугодие 36 000 ₽, минус остаток взносов (21 390 ₽ + 9 000 ₽) — к уплате 5 610 ₽ до 28 октября. После года платить налог уже не придётся.
УСН 15%: платим с разницы
- Расходы по налогу: 240 000 ₽ + фиксированный взнос 57 390 ₽ = 297 390 ₽.
- База: 1 200 000 ₽ − 297 390 ₽ = 902 610 ₽. Налог: 902 610 ₽ × 15% = 135 392 ₽ (с округлением до рубля). Минимальный налог 12 000 ₽ меньше, поэтому платим 135 392 ₽.
- Взнос 1% с 2026 года считают от доходов минус расходы: (1 200 000 ₽ − 240 000 ₽ − 300 000 ₽) × 1% = 6 600 ₽. Платить до 1 июля 2027 года; в расходы он попадёт в год оплаты. Для простоты в сумму ниже включён полностью.
- Всего налогов и взносов: 135 392 ₽ + 57 390 ₽ + 6 600 ₽ = 199 382 ₽. Остаётся: 760 618 ₽.
НПД: для сравнения
ИП-самозанятый платит 4% с доходов от физлиц: 1 200 000 ₽ × 4% = 48 000 ₽ до налогового вычета 10 000 ₽. Фиксированные взносы за себя не платят. Но этот режим подходит, только если доход за год не больше 2,4 млн ₽, нет работников по трудовому договору и все клиенты — частные лица (для юрлиц ставка 6%).
| Режим | Налоги и взносы за сезон |
|---|---|
| УСН 6% | 72 000 ₽ |
| УСН 15% | 199 382 ₽ |
| НПД 4% (до вычета) | 48 000 ₽ |
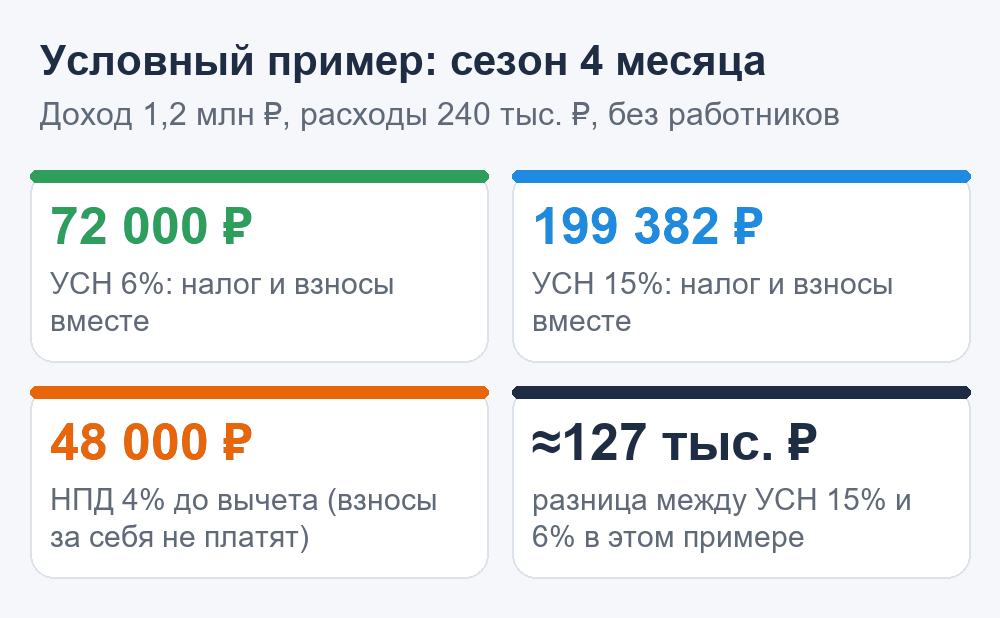
Как выглядит расчёт с работником. Если вы наймёте оператора по трудовому договору, на УСН 6% налог можно уменьшить не больше чем на 50%: при налоге 72 000 ₽ вы заплатите не менее 36 000 ₽, плюс взносы за себя и за работника, зарплату и НДФЛ. Самозанятый ИП (НПД) работников по трудовому договору иметь не вправе. Чтобы посчитать окупаемость горки целиком, воспользуйтесь материалами: бизнес на водной горке и калькулятор окупаемости.
📈 НДС и ОСНО: когда это касается вас
Упрощенцы с 2026 года освобождены от НДС, если доход за предыдущий год не превысил 20 млн ₽ (в 2027 году порог — 15 млн ₽, с 2028 года — 10 млн ₽). Освобождение предоставляется автоматически, уведомление не нужно (ФНС: НДС при УСН). Для одной-двух горок и батутов это означает: НДС вас не коснётся.
Если доход вырастет выше порога, вы можете применять общие ставки (22% и 10%) с вычетом входного НДС либо специальные ставки 5% (при доходе до 250 млн ₽) и 7% (от 250 до 450 млн ₽) без вычетов (ст. 164 НК РФ, текст). ОСНО выбирают редко: ИП платит НДФЛ по шкале 13% (до 2,4 млн ₽ дохода) и выше (ст. 224 НК РФ), плюс НДС и ведёт полный учёт.
🧰 Онлайн-касса: что нужно знать налоговому режиму
Режим налогообложения напрямую влияет на кассу. На УСН и ОСНО касса нужна при расчётах с клиентами наличными и электронными средствами платежа. Патент освобождает не от всякой кассы, а только по перечню из п. 2.1 ст. 2 закона № 54-ФЗ, и прокат в нём не значится. Исключение — НПД: чек формирует приложение «Мой налог».
- При безналичных расчётах между организациями и ИП платёжным поручением касса не нужна, кроме расчётов электронным средством платежа с его предъявлением (например, карта на терминале или оплата по QR-коду) — п. 9 ст. 2 закона № 54-ФЗ.
- Любой расчёт с физическим лицом идёт с чеком, в том числе перевод на карту ИП: это не освобождение от кассы.
- Вычет на покупку кассы для упрощенцев не предусмотрен: п. 3.2 ст. 346.21 касался только касс, зарегистрированных до 31 декабря 2025 года в новых регионах. На УСН 15% расходы на кассу, накопитель и ОФД можно учесть в расходах.
Подробности: какую кассу выбрать, как её зарегистрировать и какие штрафы — в статье онлайн-касса для батутов и аттракционов в 2026 году.
🎯 Как выбрать режим: шпаргалка
| Ваша ситуация | Что смотреть в первую очередь |
|---|---|
| Один-два аттракциона, работаете сами | УСН 6%; НПД, если доход до 2,4 млн ₽ и клиенты — частные лица |
| Нужны наёмные операторы | УСН: на 6% вычет не больше 50%, на 15% зарплата и взносы — расходы. НПД не подходит |
| Расходов больше 60% дохода | Посчитайте УСН 15% |
| Работаете с организациями (детсады, праздники) | УСН; безналичная оплата по счёту без кассы |
| Хотите патент | Только после письменного ответа налоговой о виде деятельности и коде ОКВЭД |
| Доход приблизился к 20 млн ₽ | Планируйте НДС: ставки 5% или 7%, либо общие |
✅ Чек-лист: что сделать по налогам
- Выберите режим (сравните УСН 6%, 15% и, если подходит, НПД) и подайте уведомление в срок.
- Если планируете патент, получите письменный ответ налоговой о том, что ваша услуга подпадает под патентную деятельность.
- Подберите ОКВЭД (подробнее — в статье регистрация ИП для работы с аттракционами).
- Купите и зарегистрируйте онлайн-кассу (если вы не на НПД и расчёты не только по счетам между организациями).
- Внесите в календарь 28 число: авансы и налог, 28 декабря — взносы, 1 июля — взнос 1%.
- Вносите деньги на единый налоговый счёт заранее и подавайте уведомления об исчисленных суммах до 25-го числа.
- Храните документы на расходы и договор аренды площадки, если считаете УСН 15%.
- Раз в год проверяйте лимиты, региональные ставки и изменения: нормы 2026 года могут поменяться.
⚠️ Частые ошибки
- Брать цифры из старых материалов. Ставки, лимиты, взносы и сроки меняются почти каждый год: сверяйтесь с актуальными нормами.
- Покупать патент без ответа налоговой. Неподходящая деятельность на патенте грозит доначислением налогов по другому режиму.
- Забыть про кассу. Патент, УСН и ОСНО не отменяют кассу для расчётов с клиентами; освобождение даёт НПД.
- Платить оператору «по ГПХ» вместо трудового договора, когда по сути это работа в штате: отношения могут признать трудовыми.
- Платить налог мимо единого счёта или не подавать уведомление до 25-го числа.
- Не учитывать взнос 1%. Его платят до 1 июля следующего года, и о нём легко забыть.
- Применять НПД при большом доходе или с наёмными работниками: режим теряется при превышении 2,4 млн ₽ и при наличии работников по трудовому договору.
❓ Частые вопросы
Какой налоговый режим лучше для проката батутов и аттракционов?
Чаще всего УСН «доходы» 6%: расходов у проката обычно немного, а ИП без работников уменьшает налог на взносы до нуля. Если расходов очень много, посчитайте УСН 15%. Мелкий бизнес без работников может выбрать НПД.
Доступен ли патент для аттракционов?
Однозначно подтвердить нельзя. Федеральный перечень в п. 2 ст. 346.43 НК РФ примерный, а виды деятельности определяют региональные законы. Есть «услуги по прокату» и «организация обрядов (свадеб, юбилеев)», но отдельной позиции «аттракционы» нет. Уточните в налоговой письменно.
Нужна ли касса, если я на патенте?
Для проката — да: в перечне освобождения п. 2.1 ст. 2 закона № 54-ФЗ подпункта 40 нет. Для организации обрядов (свадеб, юбилеев) освобождение есть, но с обязательной выдачей документа о расчёте.
Сколько страховых взносов платит ИП в 2026 году?
57 390 ₽ фиксированно до 28 декабря и 1% с дохода свыше 300 000 ₽ до 1 июля следующего года. Предельный размер взноса 1% — 321 818 ₽. На НПД фиксированные взносы за себя не платят.
Можно ли уменьшить налог УСН на взносы, если я их ещё не заплатил?
ИП на УСН «доходы» да: фиксированные взносы за год можно учитывать при расчёте авансов до фактической оплаты. ИП без работников уменьшает налог до нуля, с работниками — не более чем на 50%.
Нужно ли ИП на УСН платить НДС?
Нет, если доход за предыдущий год не больше 20 млн ₽ (с 2026 года). Если больше, вы становитесь плательщиком НДС и выбираете общие ставки или 5% / 7%.
Подходит ли НПД для аттракционов?
Только как ИП-самозанятый: эксплуатант аттракциона по Правилам госрегистрации — юрлицо или ИП. Лимит дохода — 2,4 млн ₽ в год, наёмных работников по трудовому договору быть не должно. Подробности о регистрации — в статье про ИП.
📚 Источники
- НК РФ, ст. 346.43: общие положения патентной системы (КонсультантПлюс)
- НК РФ, ст. 346.21: порядок исчисления и уплаты налога при УСН (КонсультантПлюс)
- НК РФ, ст. 430: размер страховых взносов ИП за себя (КонсультантПлюс) и ст. 432: порядок и сроки уплаты
- Закон № 54-ФЗ, ст. 2: особенности применения ККТ (КонсультантПлюс)
- НК РФ, ст. 164: налоговые ставки НДС (КонсультантПлюс)
- ФНС России: НДС при УСН; ФНС России: упрощённая система налогообложения
- КонсультантПлюс: пороговые значения для УСН с 2026 года
- ФНС России: налог на профессиональный доход
- ФНС России: уменьшение налога на взносы 1%; ФНС России: прекращение ЕНВД
- НК РФ, ст. 58: порядок уплаты налогов, уведомления; ст. 224: ставки НДФЛ
- Правовая консультация Гаранта: ПСН при оказании услуг проката (вторичный источник, 2023)
Справочный характер. Статья описывает общие правила на 5 октября 2026 года и условный пример; она не заменяет консультацию бухгалтера или налоговой. Налоговые ставки, лимиты и сроки меняются, региональные законы могут вводить льготы. Перед выбором режима проверьте актуальные нормы и уточните вопросы в налоговой по месту регистрации.
Подберём аттракцион для вашего бизнеса
Вы можете связаться с нами с помощью телефонов, почты, мессенджеров на странице контактов.
📚 Читайте также
Тема «Всё о надувных батутах» продолжается в этих статьях.